Cinquante-deux éditeurs promettent aujourd’hui de piloter un patrimoine « de bout en bout ». Vingt d’entre eux ne couvrent nativement et complètement aucun des six axes fonctionnels que ce marché prétend adresser. Ce constat n’est pas un procès : il traduit un marché dont les discours commerciaux ont convergé plus vite que les capacités des solutions. Pour qui doit engager un budget digital, arbitrer un CAPEX[1] ou rédiger un cahier des charges, l’écart entre la couverture revendiquée et la couverture réelle est devenu le premier risque d’investissement.
Cet article ne dresse pas un palmarès et ne désigne pas de gagnant. Il met à disposition la grille de lecture qui manquait : six axes fonctionnels, quatre niveaux de couverture (natif, partiel, intégration, absent), une échelle de maturité de l’IA en quatre niveaux (IA0 à IA3) et une chaîne de pilotage en quatre strates, du bâtiment instrumenté jusqu’à l’arbitrage financier. Appliquée à 52 solutions arrêtées au 30 juin 2026, elle convertit un argumentaire commercial en critères vérifiables.
Quatre constats que les discours ne mettent pas en avant :
- La largeur affichée masque la profondeur. 38 % des solutions n’ont aucun axe couvert nativement et de manière complète, sept seulement le sont sur trois axes ou plus ;
- Agir sur l’énergie reste une niche. L’EMS[2] est l’axe le moins couvert du panel (12 solutions natives, 17 sans couverture identifiée) : la plupart des outils représentent la consommation, peu la réduisent.
- L’intelligence artificielle (IA) demeure, majoritairement, une promesse. 60 % des solutions se situent en IA0 ou IA1 ; cinq atteignent un niveau prescriptif (IA3) ;
- La valeur naît de la continuité, pas de l’outil. Une donnée qui ne remonte pas jusqu’à l’arbitrage reste un coût de collecte ; une décision qui ne redescend pas en action, en responsable et en mesure reste une intention.
Le bénéfice pour le lecteur est donc méthodologique : situer une offre dans une architecture cible plutôt que dans un catalogue, écarter dès la présélection ce qui ne tient pas la preuve, et inscrire au cahier des charges les sept preuves à exiger ainsi que les trois diligences (cybersécurité, réversibilité, pérennité de l’éditeur) que les argumentaires abordent rarement d’eux-mêmes.
La question n’est pas « laquelle de ces 52 solutions adopter ? », mais « quelles deux ou trois briques, articulées à quelle architecture, rendent mes décisions patrimoniales plus rapides, traçables et défendables ? ». Les pages qui suivent donnent les moyens d’y répondre.
|
Un marché foisonnant, une promesse encore à qualifier
Le patrimoine bâti se pilote désormais au croisement de l’usage, de la technique, de l’énergie, de la conformité et de la finance. En France, Éco Énergie Tertiaire[3] fixe des objectifs progressifs de réduction des consommations, tandis que le dispositif BACS[4] renforce, selon les seuils et échéances applicables, l’automatisation et le pilotage des bâtiments tertiaires. À ces obligations s’ajoutent, selon les acteurs et leur périmètre, les exigences de reporting de durabilité et de taxonomie, les trajectoires de marché telles que CRREM[5], la volatilité de l’énergie et les attentes des investisseurs. Toutes convergent vers un même besoin : disposer de données fiables, démontrer les résultats et arbitrer des actions CAPEX/OPEX[6].
Cette abondance a un revers : les discours ont convergé. Foncières, sociétés de gestion, exploitants et collectivités reçoivent aujourd’hui des promesses quasi identiques, où chaque éditeur revendique une couverture « de bout en bout ». Distinguer la fonctionnalité réellement native de l’habillage marketing est devenu un exercice à part entière, et un préalable à toute décision d’investissement digital.
C’est l’objet du scan documentaire conduit par EXIMIUS REA et arrêté au 30 juin 2026 : 52 solutions concourant, directement ou indirectement, à la gestion technique et patrimoniale du bâti, analysées en deux tours successifs. Les positions reposent sur les informations fournies ou publiées par les éditeurs, leurs sites, leur documentation publique et les communications disponibles ; elles qualifient la couverture revendiquée, non la performance observée en exploitation. L’étude fournit des critères de présélection des offres du marché analysé : elle ne constitue ni un audit produit, ni un benchmark indépendant, ni une diligence cybersécurité, financière ou contractuelle.
Une double grille de lecture : axes d’évaluation et strates d’usage
Pour objectiver les comparaisons, l’étude croise deux grilles de lecture complémentaires. La première qualifie ce que chaque solution propose de traiter, à travers six axes fonctionnels et une composante IA évaluée séparément. La seconde situe chaque solution dans une chaîne de pilotage en quatre strates, qui structure les figures 1 et 5. La strate 1 instrumente le bâtiment : GTB, GTC, IoT[7] et systèmes sources produisent la donnée. La strate 2 pilote le run[8] à travers les axes [2] exploitation-maintenance et [3] énergie/EMS. La strate 3 fiabilise la connaissance puis planifie la transformation ; elle se dédouble en strate 3.1 – inventaire des équipements et conformité, portée par l’axe [4] patrimoine et conformité, et en strate 3.2 – gestion du patrimoine technique et planification, qui prolonge cet axe vers les axes [1] PPA/PPAT[9], [5] décarbonation et trajectoire et [6] ESG[10]. La strate 4 constitue la finalité : arbitrer les scénarios CAPEX/OPEX au regard de la valeur, des risques globaux, de la liquidité, du bilan et de la trésorerie. L’IA est ici une composante transverse : elle peut augmenter, selon sa maturité, l’analyse, la recommandation, la prédiction ou l’automatisation à chacune des strates.
Le parti pris de l’étude est simple : la valeur naît de la circulation entre les strates. La donnée doit remonter jusqu’à l’arbitrage ; la décision doit redescendre jusqu’à une action, un responsable et une mesure de résultat. Une donnée isolée reste un coût de collecte ; un tableau de bord sans boucle d’action reste une information ; une trajectoire sans plan d’investissement reste une intention.

Figure 1 – De la donnée à l’arbitrage : quatre strates de pilotage, six axes fonctionnels et une composante IA transverse
(source : étude EXIMIUS, juin 2026).
Méthode : six axes fonctionnels, une composante IA et quatre niveaux de couverture
Chaque solution est évaluée sur six axes fonctionnels couvrant le plan, le run et la gouvernance ; l’intelligence artificielle fait l’objet d’une échelle de maturité distincte (figure 2) :
- Plan pluriannuel d’investissement (PPA/PPAT) : chiffrer, prioriser, scénariser et mettre à jour un plan d’investissement traçable.
- Exploitation-maintenance : contractualiser les services, suivre les engagements, détecter les dérives et déclencher les actions.
- Énergie et pilotage (EMS) : collecter et analyser les données énergétiques puis, selon le niveau de couverture, recommander ou agir sur les consignes.
- Patrimoine et conformité : structurer l’inventaire des actifs et équipements, les preuves, les historiques, la criticité et les obligations.
- Décarbonation et trajectoire : relier objectifs carbone, actions par actif, trajectoire de portefeuille et besoins CAPEX.
- ESG : calculer, documenter, consolider et restituer indicateurs, reporting et preuves extra-financières.
- Intelligence artificielle : qualifier une maturité distincte, de IA0 (aucune IA revendiquée) à IA3 (prédictif, prescriptif ou pilotage dynamique/automatique).
Pour les six axes fonctionnels, le codage distingue quatre niveaux : Natif (N/3), couverture propre et forte ; Partiel (P/2), couverture présente mais limitée ; Intégration ou indirect (I/1), couverture obtenue par connexion, import/export ou traitement périphérique ; 0, couverture non identifiée.
L’IA suit une échelle propre : IA0, aucune IA revendiquée ; IA1, automatisations, alertes ou règles ; IA2, analyse, extraction, recommandation ou détection ; IA3, prédictif, prescriptif, pilotage dynamique ou automatique.
La méthode produit donc trois sorties distinctes : une empreinte par axe, une strate principale d’ancrage et une famille dominante. Chaque solution est rattachée à la strate où elle crée principalement sa valeur, restituée en figure 5. La carte 2D synthétise le plan et le run à partir de pondérations conventionnelles explicites ; elle ordonne des profils relatifs, sans constituer un classement absolu.

Figure 2 – Empreinte de couverture sur les six axes fonctionnels et la composante IA : N = natif, P = partiel, I = intégration/indirect, 0 = non couvert ; IA0 à IA3 pour l’intelligence artificielle ; cette figure est illustrative et agrège P et I (source : étude EXIMIUS).
Panorama d’ensemble : ce que révèle la cartographie
Premier constat : patrimoine et conformité constituent l’axe le plus largement adressé. Quarante-trois solutions sur 52 le couvrent en natif ou en partiel, dont 16 nativement ; 47 l’abordent si l’on inclut les intégrations indirectes. À l’opposé, l’énergie/EMS reste la capacité la plus spécialisée : 21 solutions la couvrent en natif ou en partiel, tandis que 17 n’affichent aucune couverture identifiée.
Deuxième constat, plus discriminant : la largeur affichée masque souvent une profondeur faible (figure 3). Pour vingt solutions (38 %), aucun des six axes fonctionnels étudiés n’apparaît comme une capacité cœur de métier couverte nativement et de manière complète ; sept seulement sont natives sur trois axes ou plus. L’exploitation-maintenance illustre ce biais : elle est dominée par le « partiel » (28 solutions) et rarement native (4). Quant à l’ESG, aucune solution ne l’ignore, mais il est le plus souvent traité en indirect (26 solutions) et rarement en propre (5). Ce constat n’invalide pas la valeur de ces outils ; il invite à distinguer leur cœur d’usage réel de leur couverture déclarative.
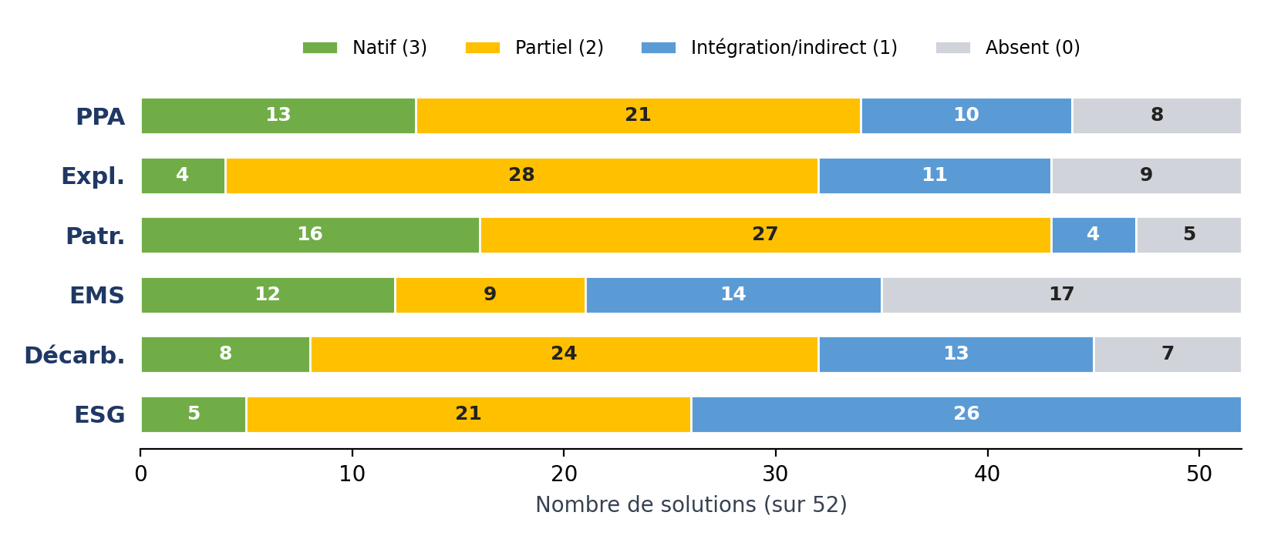
Figure 3 – Profondeur de couverture par axe (natif / partiel / indirect / absent), sur 52 solutions.
Troisième constat : l’intelligence artificielle demeure émergente. Trente et une solutions sur 52 (60 %) se situent au niveau IA0 ou IA1 ; cinq seulement atteignent un niveau prescriptif (IA3). La promesse « augmentée » est encore, majoritairement, une promesse. La carte 2D (figure 4) ne compare pas des objets parfaitement homogènes ; elle projette des profils de couverture sur deux dimensions conventionnelles. L’axe vertical synthétise, pour l’essentiel, le run (strates 1 et 2) ; l’axe horizontal, la planification et l’arbitrage (strates 3 et 4). Elle fait apparaître quatre zones de lecture :
- En haut à droite, les ERP et plateformes d’exploitation les plus intégrateurs (plan et run forts) ;
- En haut à gauche, les socles techniques et data bâtiment (run fort, plan modéré) ;
- En bas à droite, les outils de décision, valorisation et market data (orientés stratégie, run faible) ;
- En bas à gauche, des couvertures partielles de niche.
Fait notable, les positions les plus élevées sur le score signalent une couverture pondérée large, non une supériorité universelle. Capex Intelligence et Lowit illustrent ce profil, devant plusieurs ERP[11] et plateformes intégratrices ; aucun de ces positionnements n’implique une profondeur native homogène sur tous les axes. La carte sert donc à rapprocher des profils, puis à choisir les deux ou trois axes réellement discriminants pour le cas d’usage.
Six familles, une lecture par strates
Les familles dominantes constituent une typologie construite pour l’étude. Elles ne sont pas des catégories exclusives : plusieurs solutions combinent plusieurs couches, et leur affectation reflète le rôle jugé principal au vu de la documentation disponible. Familles et strates se répondent : les socles GTB/IoT s’ancrent en strate 1, les plateformes EMS/hypervision en strate 2, la data patrimoniale en strate 3.1, les pivots PPA/ESG comme les plateformes et ERP hybrides en strate 3.2, les outils risques et stratégie en strate 4.

Figure 4 – Distribution fonctionnelle 2D des 52 solutions (source : étude EXIMIUS, juin 2026).
C’est cette double lecture (strate principale en colonnes, famille dominante en couleurs) que restitue la figure 5 : quatorze solutions s’ancrent ainsi dans les strates 1 et 2, douze en strate 3.1, vingt et une en strate 3.2 et cinq en strate 4.

Figure 5 – Positionnement des 52 solutions par strate principale d’ancrage (en colonnes : strates 1-2, 3.1, 3.2 et 4) et par famille dominante (en couleurs) (source : étude EXIMIUS).
- Les socles GTB/IoT (Sextant, EcoStruxure, Drias, Synox, Verdone, SpinalCom) captent et supervisent la donnée technique : forts sur le run, faibles sur le plan stratégique.
- Les plateformes EMS/hypervision (aedifion, Citron, Thermosphr, Wise BMS, Orus Energy, Sobre, Foobot, Walterre) vont plus loin en agissant sur l’énergie et l’exploitation.
- La data patrimoniale (Getecim, Beeldi, Stonal, Urbest, Bazimo, Lootibox, Explore, Formality, La Place/HBS, Herdia, Imogate, Immopad) est native sur le patrimoine et la conformité, partielle ailleurs.
- Les pivots PPA/ESG (Capex Intelligence, Lowit, Deepki, Provexi, Soneka) offrent la couverture native la plus multiaxes : ce sont les candidats naturels à la fonction de « chef d’orchestre » patrimonial.
- Les outils risques & stratégie (Optiml, Simeo, Sitowie, MSCI, Altus) excellent sur la décision, la valorisation et la trajectoire, mais délaissent l’exploitation.
- Enfin, les plateformes et ERP hybrides (Planon, Aareon, Sopra, Yardi, Intent, MYRE…) couvrent large, mais souvent de façon partielle ou indirecte : leur valeur tient à l’intégration, rarement à la profondeur métier sur un axe donné.
Supervision / hypervision GTB : l’expertise technique qui transforme la donnée en action
Un enseignement mérite d’être isolé, car il touche au cœur de la valeur. L’étude distingue deux finalités d’usage souvent confondues. La première agrège et restitue la donnée – tableaux de bord, reporting, bases patrimoniales – sans quitter un périmètre de gestion de l’information. La seconde se connecte opérationnellement à la GTB/GTC et aux équipements techniques : elle descend au niveau des points de régulation, détecte les dérives, réoptimise les consignes et, pour les plus abouties, pilote les installations en boucle fermée. C’est elle qui peut agir directement sur la consommation, plutôt que seulement la représenter – et elle est rare : l’EMS est l’axe le moins couvert de l’étude (12 solutions natives, 17 absentes). Cette ligne de partage recoupe celle des strates : la première population reste principalement située en strate 3, celle de la gestion de l’information ; la seconde opère dans les strates 1 et 2, au contact du bâtiment.
aedifion illustre cette famille de plateformes orientées optimisation du run. Selon sa documentation publique et les modules déployés, la solution se connecte nativement aux systèmes techniques (CVC[12] en particulier), identifie automatiquement les anomalies, formule des recommandations actionnables, puis pilote les équipements de façon autonome en intégrant météo et usage. L’éditeur revendique des économies dépassant les 10 %, avec une moyenne de l’ordre de 22 % dans ses cas publiés – et, surtout, un effet organisationnel décisif : passer d’une recherche manuelle des dérives à une gestion priorisée. Conséquence : moins de temps passé par les energy managers et les mainteneurs à traquer la dérive, une exploitation qui bascule du réactif au proactif, des installations moins sollicitées. Dans un contexte de pénurie de compétences techniques, cet allègement de la charge est un bénéfice aussi important que l’économie d’énergie elle-même.
Concrètement, distinguer une capacité opérationnelle d’interfaçage d’un simple habillage suppose de vérifier quelques marqueurs :
- Connectivité : protocoles ouverts, API[13], granularité des points, droits de lecture et, le cas échéant, d’écriture ;
- Qualité de donnée : mapping sémantique, horodatage, complétude, détection des capteurs défaillants et reprise d’historique ;
- Analytique : détection automatique des dérives et défauts, priorisation et explicabilité des recommandations ;
- Commande : périmètre des consignes modifiables, validation humaine, limites de sécurité, mode dégradé, traçabilité et partage des responsabilités ;
- Mesure des résultats : baseline, normalisation météo/usage, protocole de mesure et vérification, persistance des gains ;
- Intégration et sécurité : création d’ordres de travail, preuves ISO 50001, segmentation OT/IT[14], gestion des identités, journaux et réversibilité.
D’autres acteurs du panel analysé indiquent, à des degrés différents, disposer d’une ou plusieurs de ces capacités : connexion aux systèmes techniques, détection, recommandation ou pilotage. EcoStruxure (Schneider), Wise BMS (Nodewise, groupe VINCI Energies), SpinalCom, Thermosphr, Foobot ou Walterre en donnent des illustrations de nature et de profondeur variables. Leur qualification exacte doit être confirmée module par module, selon le bâtiment, les droits de commande et le protocole de mesure des gains.
Diligences complémentaires : IA, cybersécurité, souveraineté et pérennité
Quatre sujets doivent être traités comme des diligences de sélection. L’IA fait partie de la grille d’analyse ; la cybersécurité, l’hébergement, la réversibilité et la pérennité des éditeurs n’ont pas été scorés de manière homogène. Ils ne doivent donc pas être lus comme des absences démontrées chez tous les éditeurs, mais comme des points à documenter avant tout choix.
Une IA encore largement descriptive
Derrière le mot « IA », l’étude distingue l’absence (IA0), jusqu’au prescriptif autonome (IA3). La réalité est sobre : 60 % des solutions se situent en IA0 ou IA1, c’est-à-dire au mieux de l’analytique descriptif ou de l’alerte ; cinq solutions seulement atteignent un niveau prescriptif (IA3). La profondeur native est, elle aussi, concentrée : pour vingt solutions, aucun des six axes fonctionnels étudiés n’apparaît comme une capacité cœur de métier couverte nativement et de manière complète. La combinaison des deux – voir figure 6 – invite à relativiser les promesses d’« autonomie » et à privilégier les acteurs capables de démontrer, cas à l’appui, un effet mesurable.
La cybersécurité, angle mort du bâtiment connecté
Le scan documentaire ne permet pas de conclure sur le code ou l’architecture interne de chaque plateforme. Il révèle en revanche une information publique hétérogène. La consultation doit demander des preuves sur la gouvernance de la sécurité, la segmentation OT/IT, les identités et habilitations, le chiffrement, les journaux, la gestion des vulnérabilités et correctifs, les tests d’intrusion, la réponse à incident et la continuité. ISO/IEC 27001[15] porte sur le système de management de la sécurité de l’information ; la série IEC 62443[16] vise les systèmes d’automatisation et de contrôle industriels ; NIS2[17] ne s’applique qu’aux entités entrant dans son champ.
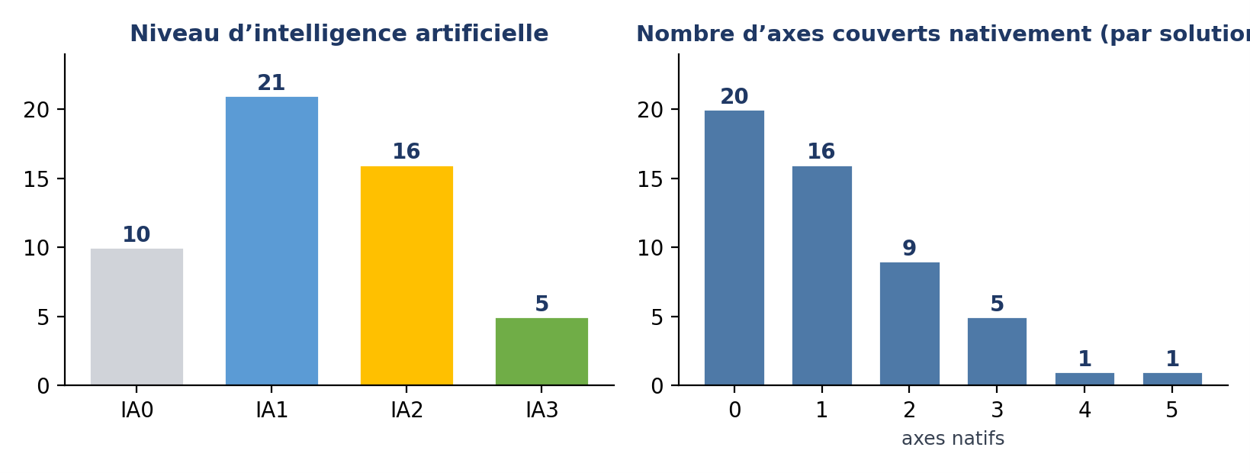
Figure 6 – Maturité de l’IA (gauche) et profondeur de couverture native par solution (droite), sur 52 solutions.
L’hébergement, la souveraineté des données et la réversibilité
La localisation du cloud ne suffit pas à qualifier la souveraineté. Il faut examiner l’opérateur, les juridictions applicables, les sous-traitants, la maîtrise des clés, les formats et API d’export, les délais et coûts de sortie, la suppression des données, les sauvegardes et, si nécessaire, les mécanismes de séquestre ou de continuité.
Pérennité des éditeurs : un marché qui se recompose
Au-delà des fonctionnalités, le marché se consolide. La Place de l’Immobilier a rejoint Stonal en octobre 2023 ; Citron a annoncé l’acquisition d’iQspot en juin 2025 ; Deepki a annoncé l’acquisition de Sobre Énergie en février 2026. Ces opérations peuvent élargir la couverture fonctionnelle, mais créent aussi des sujets de feuille de route, de compatibilité, de concentration et de support à vérifier.
La pérennité de l’éditeur doit donc être évaluée comme une diligence à part entière : structure actionnariale, trajectoire financière, ressources de support, engagements de service, continuité d’activité, réversibilité et sort des données.
Toute procédure collective citée dans une publication doit être nommée, datée et sourcée ; à défaut, l’allusion doit être supprimée.
Du scan de solutions à l’architecture BIS/BOS
Le scan des 52 solutions renseigne la couverture fonctionnelle revendiquée ; il ne suffit pas, à lui seul, à qualifier l’architecture numérique d’un patrimoine. Le bilan 2026 de la Smart Buildings Alliance (SBA) sur les démarches BIS/BOS[18] apporte un cadre complémentaire : un système performant ne résulte pas de la juxtaposition d’outils, mais de la continuité organisée entre systèmes sources, référentiel partagé, applications métier et gouvernance des données.
Les résultats de l’étude convergent avec ce constat : pour vingt solutions, aucun des six axes étudiés n’est couvert nativement et de manière complète ; les couvertures sont souvent partielles ou obtenues par intégration. La question de sélection ne peut donc pas être seulement « quelle solution couvre le plus de fonctions ? », mais aussi « dans quelle architecture cette solution s’insère-t-elle, avec quelles données, interfaces, responsabilités et conditions de maintien en service ? »
Les quatre strates de l’étude décrivent la chaîne de valeur, du bâtiment instrumenté à l’arbitrage patrimonial. Le BIS/BOS décrit les conditions techniques et organisationnelles qui lui permettent de fonctionner : interopérabilité, référentiel de données partagé, gouvernance des accès et des mises à jour, cybersécurité, réversibilité et maintien en condition opérationnelle. Le BOS ne se confond donc pas avec une plateforme de supervision, d’EMS ou de planification ; il désigne une capacité transverse à organiser durablement les échanges entre ces applications.
Enseignements pour les décideurs : choisir une architecture cible
De ce panorama se dégage une méthode, plus qu’un palmarès : utiliser les typologies pour choisir de quoi s’équiper, à condition de définir d’abord l’usage recherché. Elle tient en quelques principes :
- Raisonner « architecture cible », non « outil » : un socle data/patrimoine fiable (strates 1 et 3.1), une couche EMS/pilotage qui agit réellement (strate 2), une couche de décision PPA/ESG reliée aux arbitrages financiers (strates 3.2 et 4) – plutôt qu’une plateforme unique censée tout faire ;
- Se méfier de la largeur fonctionnelle affichée : exiger la preuve du natif sur les deux ou trois axes réellement structurants pour l’actif considéré, cas d’usage et résultats mesurés à l’appui ;
- Privilégier l’action à l’observation : sur l’énergie, préférer les solutions qui interfacent la GTB et pilotent les équipements à celles qui se contentent de restituer des courbes ;
- Inscrire au cahier des charges la pérennité de l’éditeur, l’interopérabilité et la réversibilité des données, ainsi que les exigences de cybersécurité (ISO 27001, IEC 62443, NIS2) ;
- Mesurer la valeur, non la fonctionnalité : la bonne question n’est pas « que fait l’outil ? », mais « quelle décision patrimoniale rend-il possible ? ».
|
La véritable ligne de partage ne sépare pas « bons » et « mauvais » outils. Elle distingue les couvertures qui restent isolées de celles qui s’inscrivent dans une architecture capable d’organiser, de la strate du bâtiment à celle de l’arbitrage, la preuve, la décision, l’action et la mesure du résultat. La donnée technique devient alors un actif : elle réduit l’incertitude, rend l’arbitrage gouvernable et permet d’assumer une trajectoire CAPEX/OPEX.
Sources :
- Ministère de la Transition écologique – Éco Énergie Tertiaire;
- Ministère de la Transition écologique – Réglementation environnementale RE2020;
- Commission européenne – paquet Omnibus I relatif notamment à la CSRD;
- ISO – ISO/IEC 27001, système de management de la sécurité de l’information;
- IEC – compréhension de la série IEC 62443;
- EUR-Lex – directive (UE) 2022/2555 dite NIS2;
- Smart Buildings Alliance – BIS/BOS : une dynamique engagée, des défis à relever – Bilan 2026 (pp. 4-5, 17-19 et 24-30).
Annexe – Index des 52 solutions
Le référentiel ci-dessous décode les numéros portés par les cartes des figures 4 et 5 ; la couleur rappelle la famille dominante et la colonne de la figure 5 indique la strate principale d’ancrage.
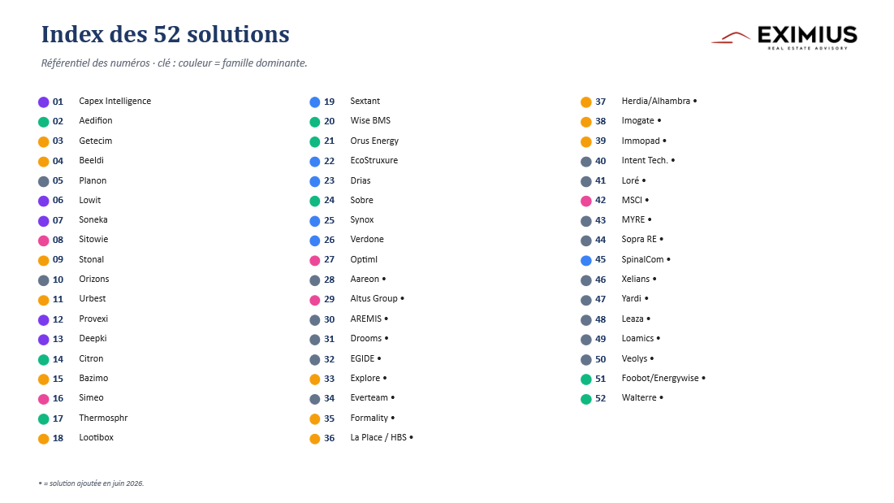 |
Figure 7 – Index des 52 solutions (source : étude EXIMIUS, juin 2026)
|
|
[1] CAPEX : CAPital EXpenditure, dépense d’investissement.
[2] EMS : Energy Management System : solution matérielle et logicielle de pilotage des consommations et des flux.
[3] Le dispositif Éco Énergie Tertiaire impose aux bâtiments tertiaires de plus de 1 000 m² une réduction progressive de leur consommation d’énergie finale jusqu’en en 2050, avec déclaration annuelle obligatoire.
[4] BACS : « building automation and control system », voir les articles R. 175-1 à R. 175-5-1 du code de la construction et de l’habitation.
[5] CRREM : Carbon Risk Real Estate Monitor, suivi des risques liés au carbone dans l’immobilier.
[6] OPEX : OPerational EXpenditures, charges courantes.
[7] GTB/GTC, IoT : Gestion technique du bâtiment/centralisée, Internet of Things (objets connectés).
[8] Le run désigne la phase d’exploitation et de maintenance des systèmes et applications après leur développement, assurant leur fonctionnement optimal et sécurisé.
[9] PPA/PPAT : Plan Pluriannuel de Travaux/Investissements.
[10] ESG : ensemble des critères Environnementaux, Sociaux et de Gouvernance.
[11] ERP : Enterprise Resource Planning, centralise et automatise les processus clés d’une entreprise.
[12] CVC : Chauffage, Ventilation, Climatisation.
[13] API : Application Programming Interface permet à deux logiciels de communiquer et d’échanger des données ou des fonctionnalités de manière standardisée sans exposer leurs détails internes.
[14] La segmentation OT/IT (Operational Technology / Information Technology) consiste à cloisonner les réseaux industriels et informatiques pour renforcer la sécurité, contrôler les flux et protéger les systèmes critiques.
[15] ISO/IEC 27001 : norme internationale qui définit les exigences pour un Système de Gestion de la Sécurité de l’Information (SGSI), publié par l’ISO et l’IEC, dernière édition 2022 amendée en 2024.
[16] IEC 62443 : famille de normes internationales dédiée à la sécurité des systèmes de contrôle industriels et des réseaux d’automatisation.
[17] Directive NIS 2 (Network and Information Security), publiée au Journal Officiel de l’Union européenne en décembre 2022, « concernant des mesures destinées à assurer un niveau élevé commun de cybersécurité dans l’ensemble de l’Union ».
[18] BIS/BOS : Building Information System (BIS), Building Operating System (BOS).